Ракевет Исраэль предупредили о риске нехватки ликвидности из-за раздутого штата
Правительственный регулятор предупредил о риске ликвидности в компании «Ракевет Исраэль» из-за опережающего рост производительности увеличения штата и падения рентабельности.
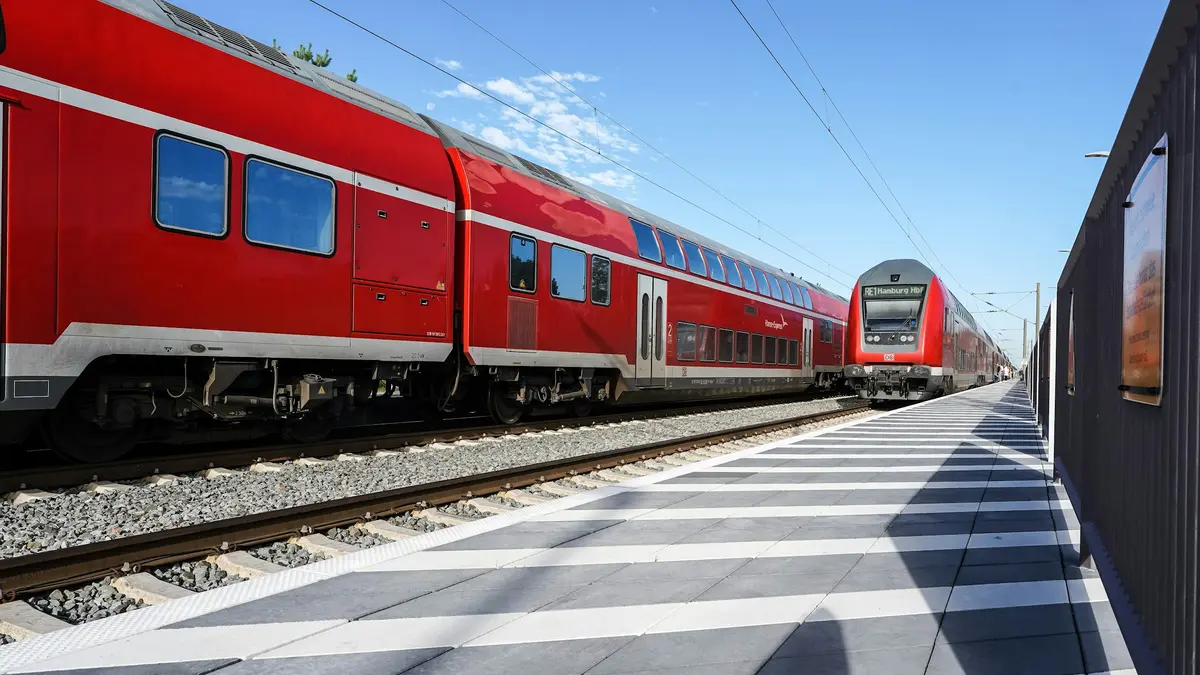
Государственная железнодорожная компания Израиля «Ракевет Исраэль» оказалась в сложной финансовой ситуации, грозящей перерасти в кризис ликвидности. Согласно новому аналитическому отчету, опубликованному правительственным ведомством, расходы компании и численность персонала росли опережающими темпами по сравнению с реальным увеличением операционных показателей.
Дисбаланс между штатом и ростом выработки
В период с 2019 по 2025 год расходы на оплату труда в компании увеличились примерно на 60% — с 1,05 миллиарда шекелей до 1,66 миллиарда шекелей. За это время штат сотрудников расширился на 37%, поднявшись с 3749 до 5145 человек. При этом операционные результаты продемонстрировали весьма скромную динамику: пассажиропоток вырос всего на 4%, протяженность железнодорожной сети увеличилась на 4%, общий пробег поездов поднялся на 7%, а среднее суточное количество рейсов возросло на 8%.
По расчетам специалистов, если бы темпы найма персонала соответствовали реальному приросту производственных показателей в среднем на 6%, в штате компании должно было состоять 3974 сотрудника. Таким образом, избыток рабочей силы составляет 1171 человека. Особенно сильный разрыв зафиксирован в подразделении развития, где численность сотрудников подскочила на 133% — с 222 до 518 человек, что не помогло избежать серьезных задержек при реализации масштабных инфраструктурных проектов.
Падение рентабельности и убытки в сегменте грузоперевозок
Финансовые показатели компании также свидетельствуют о сужении маржинальности бизнеса. Несмотря на рост выручки с 2,56 миллиарда шекелей в 2019 году до 3,65 миллиарда шекелей в 2025 году, итоговая чистая прибыль по итогам 2025 года составила около 56,5 миллиона шекелей, что отражает рентабельность на уровне 1,55%. Ситуация усугубилась в первой половине 2026 года на фоне проведения операции «Львиный рык», в ходе которой зафиксированы повреждения станций и временное снижение пропускной способности: компания отчиталась об операционном убытке в размере 3,85% от выручки и чистом убытке в 1,45%.
Отдельным источником финансовых потерь остаются грузовые перевозки. Доходы этого стратегического направления практически не изменились, составив около 324 миллионов шекелей в 2025 году вместо 326 миллионов шекелей в 2019 году, в то время как годовой убыток вырос почти в два раза — с 33,6 миллиона шекелей до 62,6 миллиона шекелей. Отношение убытка к выручке подскочило с 10,3% до 19,3%.
Единственным прибыльным, хотя и второстепенным по масштабам направлением остается коммерческая деятельность на станциях. Доходы от нее увеличились более чем в два раза и достигли 71,4 миллиона шекелей при чистой прибыли в 45,3 миллиона шекелей и высокой рентабельности в 63,5%. Однако доля этого сектора в общей выручке компании не превышает 2%.
Угроза ликвидности и кадровая нестабильность
Главным выводом экспертов стало предупреждение о реальном риске нехватки ликвидности. Отсутствие четкой финансовой подушки безопасности вкупе с отрицательным операционным потоком делает компанию критически зависимой от своевременности государственных трансфертов и краткосрочных займов. В связи с этим регулятор требует от руководства незамедлительно разработать комплексную программу оптимизации.
Новые требования выдвигаются на фоне затяжного управленческого кризиса. Компания больше года функционирует без утвержденного постоянного генерального директора, а обязанности руководителя временно исполняет Авшалом Эльмалиах. Руководство советом директоров перешло к Авнеру Флору, сменившему на этом посту Моше Шемеони. Представители компании отвергают часть обвинений, подчеркивая, что персонал и менеджмент обеспечили бесперебойную работу инфраструктуры в экстремальных условиях последних лет, и заявляют о готовности изучить полученные рекомендации.