Jefferies прогнозирует рост акций «Эль Аль» на 33% на фоне сильных финансовых результатов
Американский банк Jefferies оценил перспективы авиакомпании «Эль Аль» с рекомендацией «покупать» и целевой ценой 27 шекелей, прогнозируя 33-процентный рост котировок на фоне укрепления финансовой устойчивости.
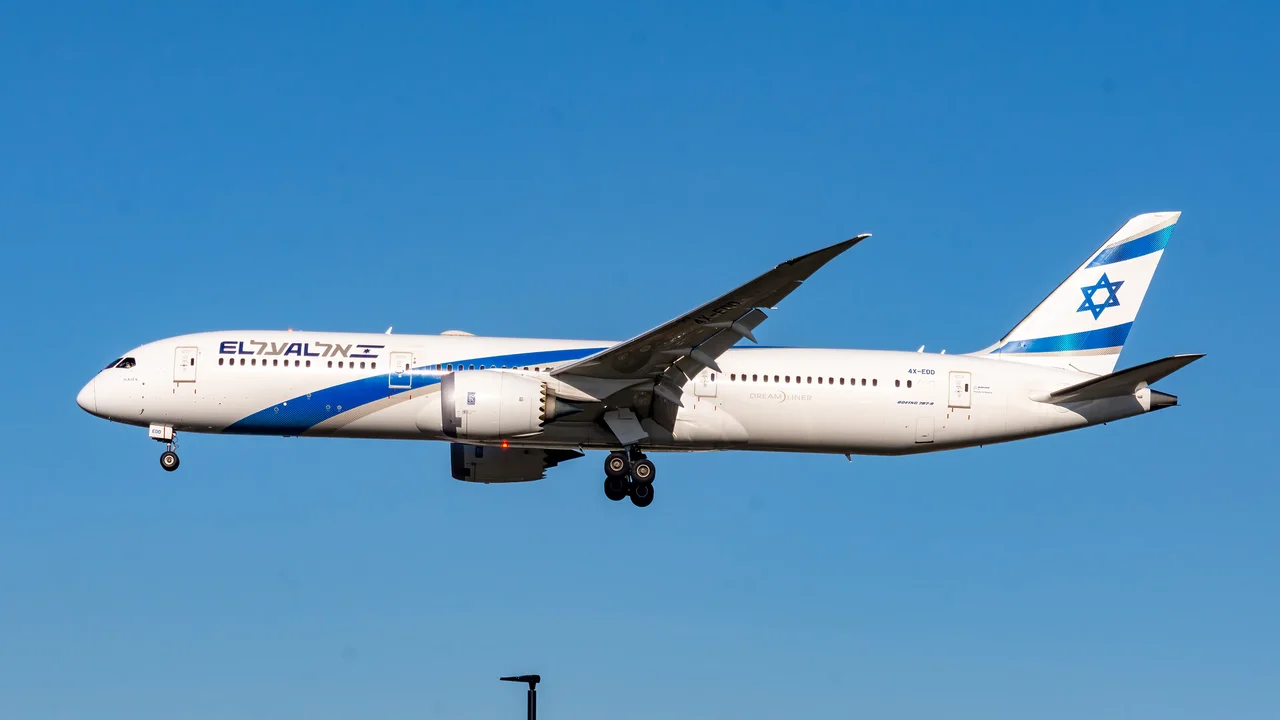
Период военных действий позволил национальной авиакомпании «Эль Аль» укрепить свои рыночные позиции на фоне ограниченной конкуренции и высоких цен на билеты. В американском инвестиционном банке Jefferies полагают, что компания подходит к этапу возвращения на израильский рынок зарубежных авиаперевозчиков с минимальными долгами, внушительным объемом наличности и расширяющимся парком воздушных судов.
Банк присвоил акциям «Эль Аль» рекомендацию «покупать» и установил целевую цену на уровне 27 шекелей на ближайшие 12 месяцев. Это предполагает потенциал роста на 33% по сравнению с ценой закрытия на 12 ноября. Аналитики отмечают, что даже прогнозируемое снижение стоимости билетов и рентабельности по мере усиления конкуренции не меняет общей оценки: акции компании в настоящее время торгуются с дисконтом.
Альтернативные сценарии и финансовая устойчивость
В аналитическом отчете представлены три возможных сценария развития событий. В пессимистичном варианте, предполагающем резкое усиление конкурентной борьбы и падение цен на билеты, котировки могут опуститься до 14 шекелей, что означает снижение на 31%. Напротив, в оптимистичном сценарии, при сохранении перебоев в работе иностранных перевозчиков и удержании высоких тарифов, стоимость бумаги может достигнуть 36 шекелей, взлетев на 77%.
Финансовые показатели компании демонстрируют качественный скачок: с 2019 года валовая задолженность сократилась почти вдвое и составила около 1,1 миллиарда долларов, тогда как объем ликвидности увеличился до 2 миллиардов долларов. Чистая денежная позиция компании на уровне около 900 миллионов долларов формирует надежную подушку безопасности для выполнения обязательств по контрактам на закупку самолетов на сумму порядка 3,6 миллиарда долларов.
Расширение флота и перспективы рынка
Одним из ключевых драйверов роста эксперты называют расширение парка воздушных судов. Согласно прогнозам, провозная емкость широкофюзеляжных самолетов «Эль Аль», выполняющих дальнемагистральные рейсы, увеличится на 11% к 2027 году и на 29% к 2030 году. Кроме того, начиная с 2028 года, перевозчик начнет получать 20 новых лайнеров модели Boeing 737 MAX.
Аналитики подчеркивают, что спрос на авиаперелеты из Израиля далек от исчерпания. Ограничения трафика в аэропорту имени Бен-Гуриона в последние годы были связаны с дефицитом рейсов и мест, а не с падением интереса пассажиров. Совокупный объем предлагаемых кресел всех работающих в стране авиакомпаний вернется к допандемийным показателям и превысит их только к 2027 году, в то время как количество поездок на душу населения все еще остается ниже исторических пиков.
Вызовы конкуренции и оценка стоимости
Возвращение зарубежных авиакомпаний неизбежно создаст нагрузку на бизнес «Эль Аль». Увеличение предложения приведет к снижению цен и уменьшению коэффициента загрузки рейсов. По базовому прогнозу банка, показатель выручки на доступный кресло-километр (RASK) снизится с 11,4 цента в 2026 году до 10,4 цента в 2028 году, оставаясь при этом на 50% выше уровня 2019 года.
Показатель EBITDA, как ожидается, уменьшится с 848 миллионов долларов в 2025 году до 684 миллионов долларов в 2028 году при рентабельности на уровне 18%. Несмотря на это, акции «Эль Аль» выглядят привлекательно по сравнению с европейскими конкурентами, торгуясь с мультипликатором EV/EBITDA на уровне 3,8 по прогнозу на 2027 год при более высокой рентабельности и наличии чистой денежной позиции.