Доходы газового месторождения «Левиафан» достигли рекордных 843 млн долларов
Доходы газового месторождения «Левиафан» в третьем квартале достигли рекордных 843 млн долларов на фоне высоких цен и роста экспорта в Египет и Иорданию. Государственные поступления от газового сектора составят около 200 млн долларов.
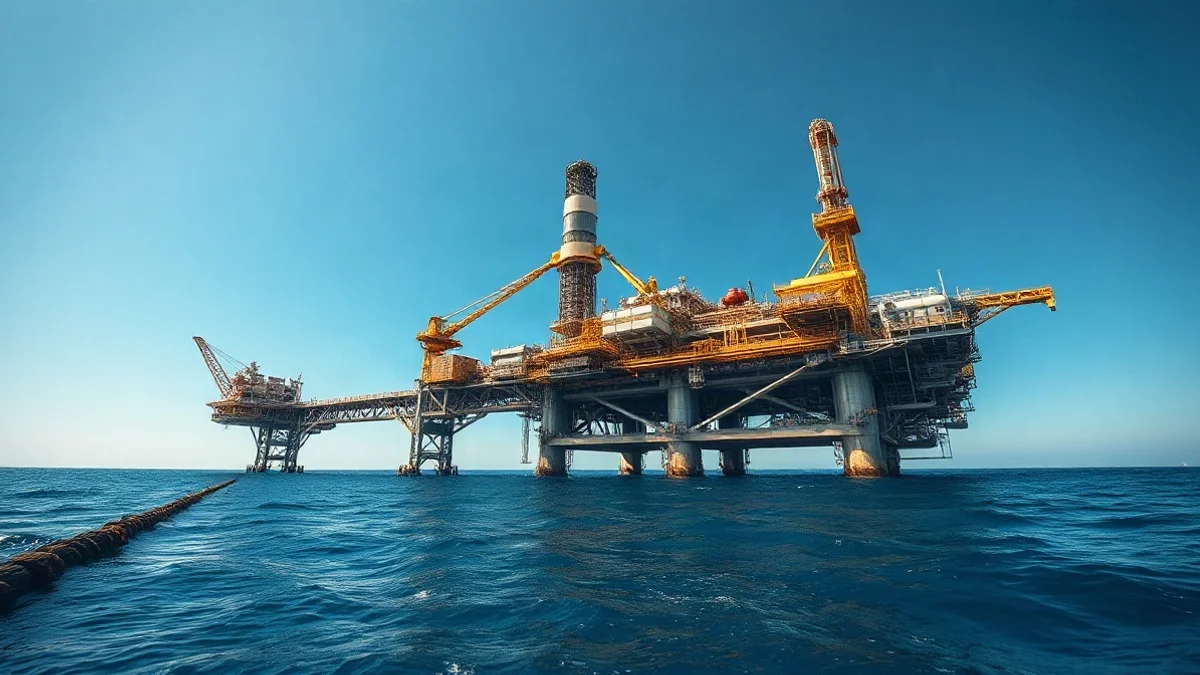
Доходы газового месторождения «Левиафан» по итогам третьего квартала достигли 843 миллионов долларов, что стало рекордным показателем за всю историю проекта. Данные были обнародованы в финансовой отчетности компании «Нью-Мед Энерджи» за третий квартал. Аналитические оценки на рынке, основанные на высоких ценах на экспортный газ, привязанных к нефтяным котировкам, в сочетании с существенным расширением производственных мощностей, прогнозировали совокупную выручку месторождения на уровне 840 миллионов долларов.
Компания «Нью-Мед Энерджи», владеющая 45,43% акций месторождения «Левиафан», отчиталась о рекордной квартальной выручке в размере 382,2 миллиона долларов, что в масштабах всего проекта транслируется в 843 миллиона долларов. Государственные поступления от газовых доходов за этот период оцениваются примерно в 200 миллионов долларов. Рост финансовых показателей обусловлен относительно высокими ценами на газ, поставляемый на экспорт в Египет и Иорданию, которые лишь ненамного уступают значениям предыдущего квартала. Экспортные цены рассчитываются по формуле, привязывающей их к стоимости нефти марки Brent, которая удерживалась на высоком уровне на фоне перекрытия Ормузского пролива в результате военного конфликта с Ираном.
Расширение инфраструктуры и объемы добычи
Дополнительным драйвером роста выручки стало расширение экспортной инфраструктуры в направлении Египта за счет ввода в эксплуатацию газопровода Ашкелон-Ашдод, реализованного компанией «Натгаз». Это позволило довести добычу на «Левиафане» до рекордных 3,6 миллиарда кубических метров за квартал по сравнению с 2,7 миллиарда кубических метров в предыдущем квартале, когда экспорт в Египет временно приостанавливался из-за боевых действий, и 3,1 миллиарда кубических метров в аналогичном периоде 2025 года. Наряду с этим значительным событием внутри «Делек Груп» стал возврат инвестиций компании «Нью-Мед Энерджи», что привело к увеличению суперроялти, получаемых материнской «Делек Груп», с 1,5% до 6% от валовой выручки до вычета операционных расходов.
В совокупности с государственными отчислениями общая сумма выплачиваемых роялти увеличилась с 40 миллионов долларов в третьем квартале 2025 года до 78 миллионов долларов в текущем отчетном периоде. Именно этот фактор объясняет, почему на фоне роста выручки с 279 до 382 миллионов долларов чистая прибыль компании увеличилась более сдержанно — с 128,5 до 162 миллионов долларов, продемонстрировав рост на 26%. Дополнительную нагрузку на финансовый результат оказало увеличение долговых и процентных выплат компании. Тем не менее, речь идет о беспрецедентной прибыли для бизнеса.
Налоговые отчисления и оценки аналитиков
Государственные поступления от рекордных результатов «Левиафана» составят порядка 200 миллионов долларов за квартал. Только прямые роялти от «Нью-Мед Энерджи» принесут около 42 миллионов долларов в доле компании, что в масштабах проекта эквивалентно 93 миллионам долларов. Кроме того, «Нью-Мед Энерджи» зафиксировала 31 миллион долларов расходов по налогу на прибыль на фоне таких факторов, как неудачная геологоразведка в Болгарии, рост роялти материнской компании и налоговый спор за период 2016–2018 годов. Остальные участники консорциума, включая «Шеврон» и «Рацйон», столкнутся с более высокими налоговыми выплатами, что в сумме обеспечит бюджету не менее 160 миллионов долларов, а с учетом всех поступлений — близко к 200 миллионам долларов за третий квартал 2026 года.
Инвестиционный консультант и аналитик Лиор Видер, возглавляющий информационный сервис «Коэффициент P/E», отметил:
«Результаты третьего квартала наглядно демонстрируют мощь месторождения «Левиафан» как стратегического генерирующего актива высшего уровня. Завершение проекта третьей нитки трубопровода напрямую конвертируется в выручку и прибыль, укрепляя позиции компании как доминирующего регионального экспортера энергии. Тем не менее, резкий скачок суперроялти выступает весомым сдерживающим фактором для будущей рентабельности. В то же время интерес к возможностям в Венесуэле сигнализирует о стремлении к географической диверсификации, что несет потенциал роста, но сопряжено с высокими геополитическими рисками».
По оценкам экспертов, в настоящее время акции торгуются с коэффициентом P/E около 9,5, обеспечивая доходность свободного денежного потока на уровне около 8% и дивидендную доходность почти в 5%.