Банк Израиля ужесточил правила учета родительской помощи по ипотеке
Банк Израиля ограничил учет родительских доходов на уровне 50% при оформлении ипотеки, если родители выступают созаемщиками без имущественных прав.
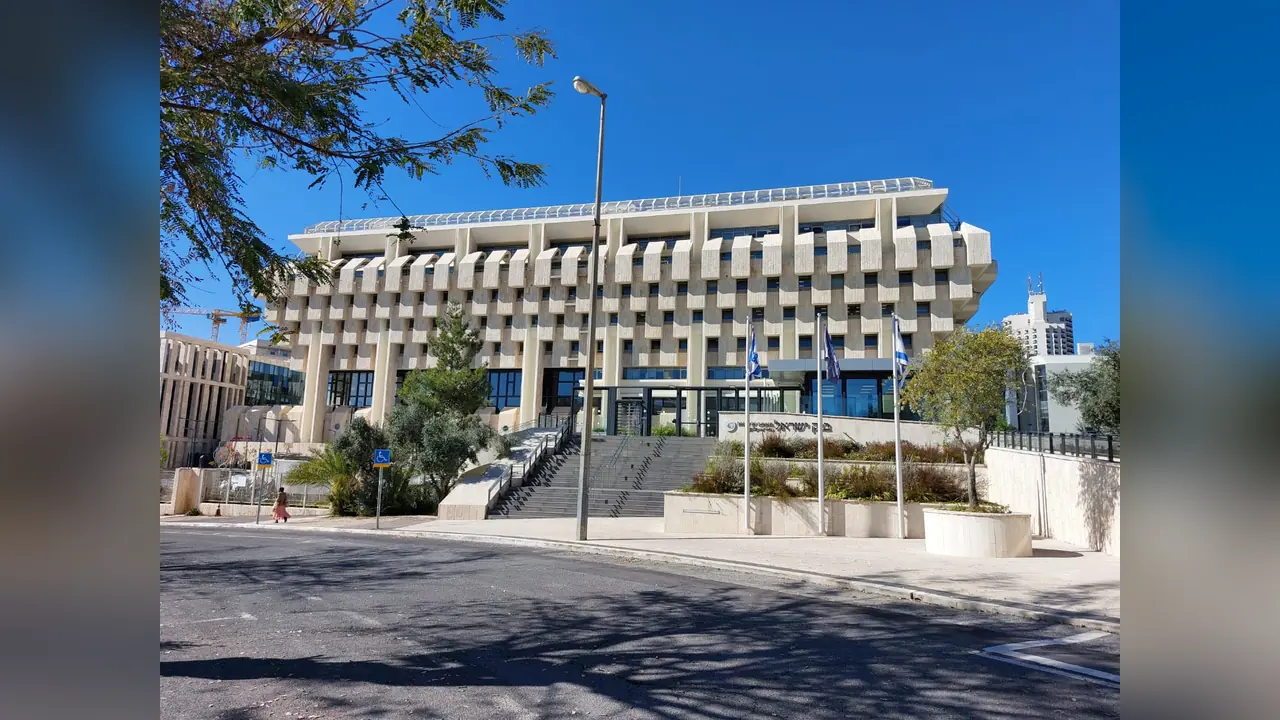
Банк Израиля выпустил разъяснительный циркуляр, ужесточающий требования к учету родительской помощи при покупке жилья. В обновленном документе с ответами на вопросы, опубликованном в понедельник, Отдел банковского надзора разъяснил, что в случаях, когда родитель выступает в качестве созаемщика по ипотечному кредиту своих детей и самостоятельно выплачивает ежемесячные взносы, банк не имеет права учитывать более половины его чистого ежемесячного дохода, если родитель не является совладельцем приобретаемой квартиры.
Речь идет о механизме «инверсии заемщиков», к которому семьи прибегают для усиления ипотечной заявки. Ранее этот инструмент позволял банкам учитывать значительную долю доходов родителей при расчете кредитоспособности, тогда как доходы самих детей принимались во внимание лишь частично. Согласно правилам Центробанка, ежемесячный платеж по ипотеке не может превышать 50% чистого дохода заемщика (показатель PTI).
На практике при коэффициенте погашения свыше 40% банки обязаны резервировать больше капитала, что удорожает кредит и повышает вероятность отказа. Новые правила сильнее всего ударят по молодым покупателям с временными низкими доходами — например, специалистам в начале карьеры, а также победителям государственных программ льготного жилья, где добавление родителей в качестве собственников ограничено.
В Банке Израиля подчеркивают, что мера направлена на снижение рисков чрезмерной долговой нагрузки домохозяйств. Эксперты рынка предупреждают, что ограничения могут заблокировать доступ к ипотеке заемщикам, имеющим надежную финансовую поддержку со стороны семьи.