Замедление продаж жилья в Израиле ставит перед девелоперами новые вызовы
Замедление продаж на рынке недвижимости Израиля ставит под угрозу финансовую устойчивость девелоперов перед лицом 2027 года. Кредитные структуры пересматривают риски проектного финансирования, делая упор на реальные денежные потоки.
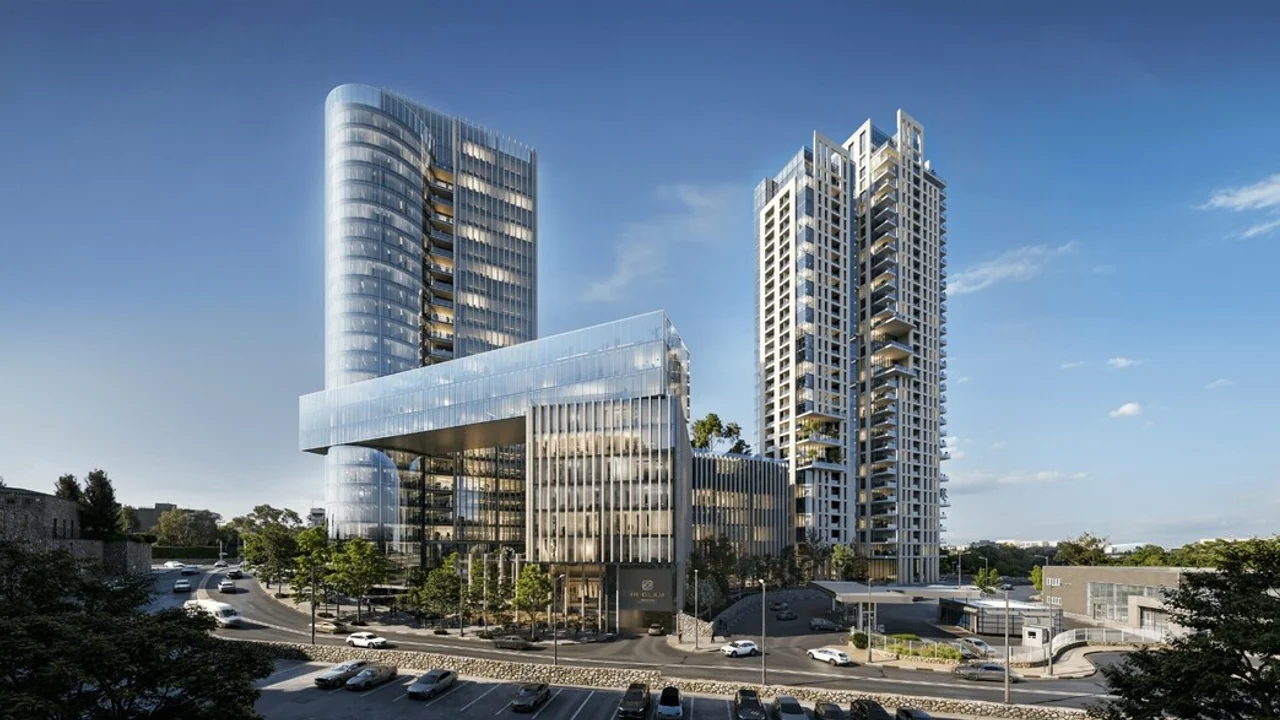
Замедление темпов продаж квартир на израильском рынке недвижимости создает для девелоперов серьезный вызов в преддверии 2027 года: способность выполнять долговые обязательства при сохранении объемов продаж ниже прогнозных значений. Пока отраслевые дискуссии сосредоточены главным образом на ценах на жилье и объемах сделок, кредитные организации за кулисами переоценивают риски проектного финансирования с упором на способность девелоперов генерировать денежный поток для своевременного погашения долгов.
Непроданная квартира — это не просто пассивный актив в ожидании покупателя, а замороженный в проекте капитал. На фоне продолжающегося начисления процентов, приближения сроков погашения и сокращения возможностей по высвобождению средств для новых инициатив ситуация становится все более напряженной. Сделки по финансированию недвижимости строятся на прогнозах темпов продаж, расходов на строительство, сроков сдачи и ожидаемого денежного потока, однако изменение ключевой ставки, удорожание строительных работ и охлаждение рынка скорректировали эти базовые допущения.
По словам адвоката Итая Рама, управляющего партнера юридической фирмы BGR, специализирующейся на представлении интересов небанковских кредитных организаций, давление на ликвидность не всегда свидетельствует о фундаментальном экономическом крахе проекта. Даже объект с удачным расположением, качественным залоговым обеспечением и высоким потенциалом может столкнуться с трудностями, если поступления задерживаются, а обязательства остаются в силе. В подобных случаях проблема заключается не столько в стоимости самого актива, сколько в разрыве между сроками его реализации и датой погашения кредита.
Способность погасить долг важнее стоимости актива
Эта реальность меняет подход кредиторов к оценке новых сделок и управлению рисками в рамках действующих проектов. Наряду с оценкой стоимости земельного участка и соотношения кредита к стоимости залога, специалисты анализируют реальные темпы реализации жилья, объем собственного капитала девелопера, оставшиеся расходы на завершение строительства и устойчивость бизнеса при неблагоприятном развитии событий.
Как отмечает Рам, качественное обеспечение по кредиту не гарантирует автоматического возврата средств в срок. Реализация залога служит важным защитным механизмом, однако она не должна быть базовым бизнес-сценарием для выдачи ссуды. Кредитор предпочитает получать средства от нормального функционирования проекта, а не через долгие и дорогостоящие судебные процедуры. Главный вопрос сегодня заключается в том, способна ли конкретная сделка обеспечить необходимый денежный поток.
На фоне рыночных изменений небанковские финансовые структуры играют заметную роль в предоставлении гибких кредитных решений, включая девелоперов крупного масштаба. Обращение к таким структурам зачастую вызвано не отказом банковского сектора, а необходимостью адаптировать структуру долга под меняющиеся потребности проекта.
Возможные инструменты включают мезонинное финансирование, кредиты под залог готового жилья, корректировку графиков выплат в соответствии с прогнозом поступлений и привлечение комбинированных источников. Тем не менее гибкость небанковских кредиторов не отменяет необходимость взвешенного анализа рисков, поскольку дополнительное вливание средств не способно спасти заведомо нежизнеспособный проект.
Углубление разрыва между игроками рынка
Одним из главных последствий текущей кредитной среды может стать усиление дифференциации между финансово устойчивыми компаниями, обладающими доступом к стабильным источникам капитала, и девелоперами, зависящими от высоких темпов продаж и постоянного рефинансирования долгов. Финансово крепкие игроки способны выдерживать периоды затяжного спада и удерживать непроданные квартиры до улучшения рыночных условий.
По прогнозу Рама, девелоперы, испытывающие трудности с обслуживанием обязательств, могут быть вынуждены распродавать активы, привлекать новых партнеров или рефинансировать долги на более жестких условиях. С другой стороны, эта ситуация открывает новые возможности для инвесторов и финансовых структур, способных распознать качественные проекты, столкнувшиеся с временными денежными затруднениями. В 2027 году эффективное управление долгом и поддержание ликвидности станут для девелоперов факторами, имеющими не меньшее значение, чем само качество строящегося жилья.